




Yükselen borçlanma maliyetleri ve siyasi belirsizlik, Fransa’nın maliyesini zorluyor. Oxford Economics’e göre tahvil piyasasındaki sert bir şok, 2027’de hem Fransa’yı hem İtalya’yı resesyona itebilir; ancak borç krizi temel senaryosunda yok.
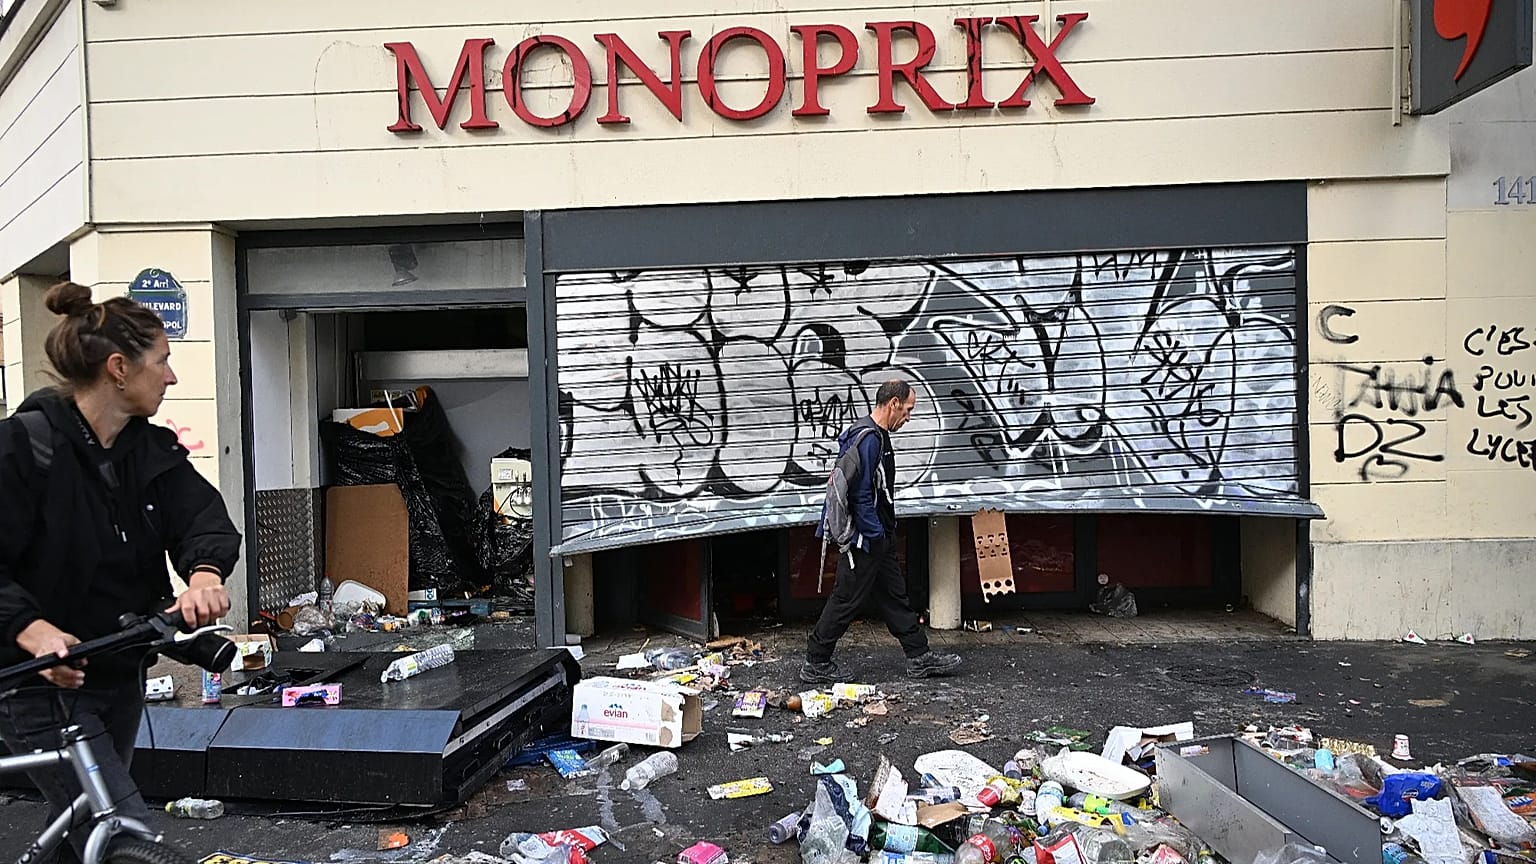
Avro Bölgesi'nin ikinci büyük ekonomisi, hafta sonu ülke genelinde yaşanan şiddetli sokak gösterilerinin ardından, pazartesi günü tahvil faizlerinde yeni bir yükselişle karşı karşıya kaldı.
 REKLAM
Fransa'nın 10 yıllık devlet tahvili faizi pazartesi günü yüzde 4,9 civarında seyretti; bu seviye, yatırımcıların Fransız borcunu tutmak için daha yüksek prim talep etmesiyle, yirmi yılı aşkın sürenin en yüksek düzeyine yakın. Göstericiler, yaşam maliyetindeki artışa ve eğitim dahil kamu hizmetlerindeki bozulmaya karşı adım atılmasını istiyor.
Bu huzursuzluk, hükümetin, Fransa parlamentosunun alt kanadı olan Ulusal Meclis'te derin şekilde bölünmüş bir ortamda 2027 bütçesini geçirme mücadelesine ek baskı yaratıyor.
Anında çözülmesi gereken sorun, yatırımcıları 2027 baharındaki cumhurbaşkanlığı seçimleri öncesinde yatıştıracak, inandırıcı bir bütçenin kabul edilmesi. Ancak güvenin yeniden tesis edilmesi, bir sonraki yönetimin kamu maliyesini birkaç yıllık bir ufukta düzeltmeye ne ölçüde bağlı kalacağına da bağlı olacak.
Yatırımcıların endişelerini neler körüklüyor?
Ulusal istatistik kurumu INSEE'nin son verilerine göre Fransa, GSYH'nin yüzde 119'una ulaşan, AB'nin en yüksek kamu borcu oranlarından birine sahip. Buna, 2026 için GSYH'nin yüzde 5,4'ü düzeyinde öngörülen bütçe açığı eşlik ediyor. Kamu borcu 2026 Haziran sonu itibarıyla 3,596 trilyon avro düzeyindeydi.
Bu borcun faiz yükü ise hızla artıyor. Hükümet, 2027'de kamu borcu faiz ödemelerinin 91 milyar avroya çıkacağını, bunun da bu yılki 79,2 milyar avrodan neredeyse 12 milyar avro artış anlamına geldiğini öngörüyor.
Hızlanan enflasyon ve düşük büyüme, vergi gelirlerini zayıflatma, açığı ve borcu daha da artırma riski taşıyor.
Mevcut bütçe görünümü, hükümetin, Cumhurbaşkanı Emmanuel Macron'un salgının ülkeyi vurduğu dönemde benimsediği 'ne pahasına olursa olsun' yaklaşımına benzer yeni ve büyük harcama paketleriyle göstericilerin taleplerini karşılaması için çok az alan bırakıyor.
Hükümet, tahvil piyasasındaki tansiyonu düşürmek için açığı azaltma ve kalıcı tasarruflara gitme baskısı altında. Borçlanma maliyetleri yükselmeye devam ederse Fransa'nın borcu kontrol edilmesi giderek zor bir hale gelebilir.
Büyüyen bir kriz, İtalya gibi diğer büyük Avro Bölgesi ekonomilerini de vurabilir.
Fransa'nın borç sorunu İtalya'yı nasıl etkileyebilir
Oxford Economics'in, Fransa'da tahvil piyasasında yaşanacak çalkantıların, yüksek borçlu diğer Avro Bölgesi ülkelerine kısmi yayılma etkisiyle birlikte ekonomiye olası etkisini modellediği çalışmaya göre, İtalya özellikle kırılgan durumda; çünkü ülke, yavaş büyüme, yüksek borç ve sıkılaşan finansal koşullara duyarlı yatırımı bir arada barındırıyor.
Piyasaların kaygı düzeyini ölçmek için temel göstergelerden biri, bir ülkenin 10 yıllık devlet tahvili faizi ile Almanya'nın eşdeğer faizi arasındaki fark. Yatırımcıların Alman tahvili yerine Fransız tahvili tutmak için talep ettiği ek getiri anlamına gelen mevcut fark, yaklaşık 145 baz puana (bp) yükselmiş durumda. Bu seviye, bu ayın başında görülen ve 2011–2012 dönemindeki Avro Bölgesi borç krizinden bu yana kaydedilen en yüksek farkın biraz altında.
Oxford Economics, biri temel, ikisi olumsuz olmak üzere üç senaryo ortaya koyuyor. Temel senaryosu, Fransa'nın risk priminin 2027 Nisan'ındaki cumhurbaşkanlığı seçimleri öncesinde 200 bp'nin altında kalacağını ve sonrasında daralacağını varsayıyor. Kuruluş, Fransız borç krizini, merkez senaryosu olmasa da düşük olasılıklı ancak yıkıcı etkili bir ihtimal olarak görmeyi sürdürüyor.
İki olumsuz senaryoda, artan borçlanma maliyetleri, iş dünyası ve tüketici güvenindeki bozulmayla birleşiyor. Ilımlı senaryoda Fransız risk primi, raporun 15 Ekim'de yayımlandığı sırada yaklaşık 140 bp düzeyindeyken 250 bp'ye kadar genişliyor. Ağır senaryoda ise 400 bp'ye ulaşıyor.
Ağır senaryoya göre Fransa ve İtalya 2027'de resesyona giriyor. Belçika'nın da borçlanma maliyetlerinde sıçrama yaşaması beklenirken, İspanya, Portekiz ve Yunanistan daha yüksek tahvil faizleriyle karşılaşsa da ekonomik hasar daha sınırlı kalıyor ve bu üç ekonomiden hiçbiri küçülmüyor.
En önemlisi, bu ağır senaryoda bile Avro Bölgesi genelinde ekonomi resesyona girmiyor.
Capital Economics'in Avrupa başekonomisti Andrew Kenningham'a göre, Fransa'nın risk priminin 400 bp'ye kadar açılması, 2012'de İtalya'nın risk primiyle karşılaştırılabilir olumsuz ama 'makul' bir senaryo.
Kenningham, böyle bir durumda İtalya dahil, yüksek borçlu diğer ekonomiler üzerinde de mutlaka büyük baskı oluşacağını söylüyor.
'Ancak 2010'ların başıyla karşılaştırıldığında, ECB bu kez, Aktarım Koruma Aracı (Transmission Protection Instrument) üzerinden Fransa dışındaki ülkelere destek vermek için çok daha elverişli bir konumda' diyor.
Bu araç sayesinde ECB, belirli koşulların sağlanması halinde, borçlanma maliyetlerini kontrol altında tutmaya yardımcı olmak için devlet tahvili satın alabiliyor.
Kenningham, bankacılık sektörüne yönelik risklerin ve bir emlak balonunun patlaması ihtimalinin de 2010'lara kıyasla çok daha düşük olduğunu vurguluyor.
'Dolayısıyla işler çok kötüleşebilir ama 2010'lardaki kadar kötü olması beklenmiyor.'
Oxford Economics'in ağır senaryosuna göre, Fransa'nın 10 yıllık tahvil faizi 2027'nin ikinci çeyreğinde yüzde 7'ye kadar yükselirken, bütçe açığı GSYH'nin yüzde 6'sını aşma yoluna giriyor. Danışmanlık şirketi, bu tür faiz seviyelerinin, likidite krizini tetikleyebileceği uyarısında bulunuyor.
Buna karşın, ECB'nin Fransa'ya yardımcı olmak için devreye gireceğine yönelik beklentiler düşük. ECB Başkanı Christine Lagarde, geçen hafta yaptığı açıklamada, Fransız borçlanma maliyetlerindeki yükselişi durdurmanın yollarının 'önce Fransa'da bulunması gerektiğini', bunun da yatırımcıları yatıştıracak bütçe önlemleriyle mümkün olacağını söyledi.
Fransa yatırımcı güvenini geri kazanmak için ne yapabilir?
Oxford Economics'e göre piyasaları sakinleştirmek için gereken adımlar arasında, özellikle emeklilik yaşı konusunda, açık ve net yasal taahhütlerle desteklenen, birkaç yıla yayılmış kademeli harcama disiplininin yer alması gerekiyor.
Ancak kuruluş, 'mevcut azınlık hükümetinin, piyasaları rahatlatacak kalıcı bir mali konsolidasyona inandırıcı biçimde bağlanamayacağı' uyarısında bulunuyor. Bu nedenle, ağır ve sancılı adımların önemli bir kısmının, bir sonraki yönetime kalması olası.
Bu arada Kenningham, yatırımcıların hükümetten, gelecek yıl bütçe açığını GSYH'nin yaklaşık yüzde 5'ine indiren bir bütçe geçirmesini beklediğini, bunun altında kalınmasının, Fransız tahvil piyasasında güven kaybını daha da derinleştirebileceğini söylüyor.
Gelecek baharda yapılacak cumhurbaşkanlığı seçimi öncesinde aşırı sağ lider Marine Le Pen anketlerde önde. Le Pen, geçen hafta Financial Times'a verdiği demeçte, 'ekonomiyi canlandırırken kamu harcamalarında büyük kesintilere' gideceği sözünü verdi.
6 Ekim'de açıkladığı 'karşı bütçede', 2026'ya göre 2032'ye kadar 140 milyar avroluk net tasarruf, 2030'a kadar GSYH'nin yüzde 3'ünün altına düşen bir açık ve anayasal düzeyde bir bütçe kuralı hedefliyor. Partisi; idari ve sosyal güvenlik harcamalarının, göçle ilgili giderlerin ve Fransa'nın AB katkı payının azaltılmasını öneriyor.
Ancak ekonomistler bu rakamlara şüpheyle yaklaştı. Fransız Ekonomik Gözlemevi'nden (OFCE) analiz ve öngörülerden sorumlu başkan yardımcısı Mathieu Plane, Le Monde gazetesine yaptığı açıklamada, önerilen tasarrufların 80 milyar avroyu aşan kısmının tartışmalı, yeterince tanımlanmamış ve hayata geçirilmesi zor olduğunu söyledi.
Bu arada Fransa, borçlanma maliyetlerindeki artışın, ek harcama kesintileri ya da vergi artışlarını zorunlu kıldığı, bunun da büyümeyi zayıflatıp borcu daha da yönetilemez hale getirdiği kısır bir döngü riskiyle karşı karşıya.
'Fransa uzun süredir bir borç krizine doğru ilerliyordu ve o ana şimdi her zamankinden daha fazla yaklaşıyoruz' diye uyarıyor Kenningham.