


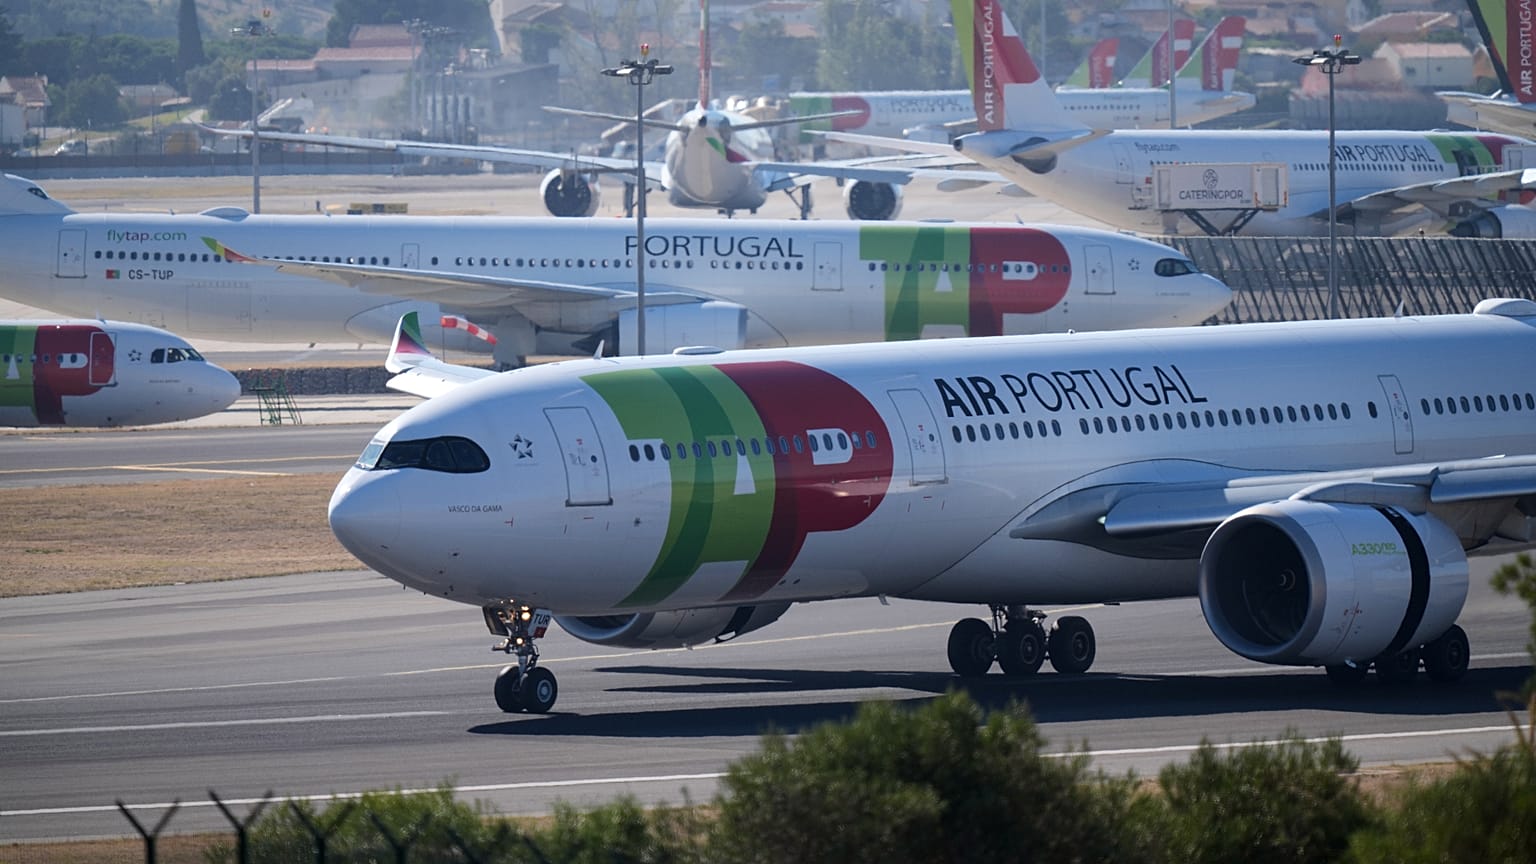


Lufthansa, TAP Air Portugal’un yüzde 49,9’una 1,2 milyar avroya kadar ödeyerek yılda yaklaşık 450 milyon avro tasarruf bekliyor; ancak Portekiz’in kontrolü sürdürmesi, uzun süren düzenleyici incelemeler ve ITA Airways anlaşmasındaki yavaş ilerleme, bu getirilerin yıllara yayılabileceğine işaret ediyor.
Lufthansa'nın TAP Air Portugal'da yüzde 49,9'a kadar pay için verdiği ve 1,2 milyar avroya ulaşan kazanan teklif, Alman gruba her yıl yaklaşık 450 milyon avro tasarruf ve ek gelir sağlayabilir.
 REKLAM
Ancak Portekiz devletinin havayolu üzerindeki sıkı kontrolü, uzayan rekabet incelemeleri ve İtalya'nın ITA Airways'inin gruba entegrasyonundaki gecikmeler, söz konusu faydaların hayata geçmesinin zaman alabileceğine işaret ediyor.
Bu değerlendirme, bağımsız şirket tahvili araştırma kuruluşu Gimme Credit'in salı günü yayımladığı raporun sonucuna dayanıyor.
Portekiz hükümeti geçen hafta, Fransa-Hollanda ortaklığı Air France-KLM'nin rakip teklifine karşı Lufthansa'nın teklifini seçti.
Anlaşmanın tamamlanması için hâlâ nihai müzakerelerin yapılması, Portekiz kabinesinin onayı ve Avrupa Komisyonu'ndan izin alınması gerekiyor; kapanış için hedef tarih 2028.
Lufthansa, yüzde 44,9'luk pay için 1,025 milyar avro ödeyeceğini, oran yüzde 49,9'a çıkarsa bedelin 1,2 milyar avroya kadar yükselebileceğini bildirdi. Bu daha yüksek tutar, şirketin TAP çalışanlarına öncelikle sunulan ve havayolunun yüzde 5'ine kadarını temsil eden hisseleri de satın alması ve anlaşma kapanana kadar işleyen, 'ticking fee' adı verilen zaman bazlı bir ek ücret ödemesi halinde geçerli olacak.
Portekiz devleti yüzde 50,1'i elinde tutacak, buna karşılık Lufthansa TAP'ın CEO'sunu atayabilecek; yönetim kurulunda çoğunluk ise hükümette olacak.
Air France-KLM'nin teklifine kıyasla TAP'ı yaklaşık yüzde 16 daha yüksek değerleyen Lufthansa'nın önerisi tamamen nakit ödeme içerirken, rakip grup nakit ve hisse karması sunmuştu.
Gimme Credit, 'Lufthansa kazanmasını güvence altına almak için çok şey yaptı' değerlendirmesinde bulunurken, Lufthansa CEO'su Carsten Spohr TAP'ı 'güçlü ve kârlı bir havayolu' diye tanımladı.
TAP 2025'te üst üste dördüncü yılını da kârlı kapattı; ancak tek seferlik bir vergi düzeltmesinin etkisiyle net kârı 4,1 milyon avroya geriledi ve yakıt maliyetlerindeki artış nedeniyle 2026'nın ilk yarısında 99,2 milyon avro zarar yazdı.
Avrupa araştırmaları direktörü Cedric Rimaud'a göre Lufthansa yönetimi, sinerjilerin ticari faaliyetlerden, daha iyi hat bağlantılarından, ortak satın almalardan ve kargo işinden geleceğine inanıyor.
Esas kazanç, TAP'ın Brezilya ve Latin Amerika'nın geri kalanına uzanan ağı; bunun yanı sıra Avrupa ile Portekiz arasındaki, ayrıca Güney Avrupa ile Kuzey Amerika arasındaki yolcu trafiği.
Spohr, anlaşmanın Lufthansa'nın Güney Atlantik pazarındaki konumunu kalıcı biçimde güçlendireceğini söyledi.
Rimaud'a göre yönetim, 2025-2030 döneminde Latin Amerika hatlarında yolcu sayısının yaklaşık yüzde 2 ila 3, diğer hatlarda ise yüzde 6 ila 7 artmasını bekliyor.
Havacılık veri şirketi OAG'ye göre TAP, Avrupa ile Brezilya arasındaki hatlarda koltuk kapasitesinin yüzde 24'ünü elinde tutuyor ve Latin Amerika grubu LATAM'in ardından ikinci sırada yer alıyor.
TAP'ın da katılmasıyla Lufthansa grubu havayollarının payı yüzde 36'ya yükselecek.
TAP'ın yalnızca Airbus uçaklarıyla uçması ve bu tipin Lufthansa filosunun da çoğunu oluşturması, Rimaud'a göre 'iki havayolu arasında doğal ölçek ekonomileri yaratıyor'; zira mühendislik, eğitim ve bakım gibi bazı kalemlerde harcamalar ortaklaştırılabiliyor.
2030'a giden uzun yol
Hükümete göre Lufthansa, TAP'ın filosunu 2035'e kadar 117 uçağa çıkarma ve Portekiz'e 500 milyon avro yatırım yapma sözü verdi.
Şirket ayrıca TAP'ı bağımsız bir havayolu olarak koruma taahhüdünde bulundu. Rimaud, bunun devletin kontrolüyle birlikte grubun genelinde operasyonları rasyonelleştirme imkânını sınırlayacağını belirtti.
Lufthansa, TAP'ın United Airlines ve Air Canada ile yürüttüğü ve ortakların uçuş saatlerini koordine edip gelirleri paylaştığı transatlantik ortak girişime katılmasını bekliyor. Şirket Ocak 2025'te ITA Airways'e ortak olurken benzer bir vaatte bulunmuştu.
ITA hâlâ ABD Ulaştırma Bakanlığı'nın onayını bekliyor ve Atlantik ötesindeki ilk ortak koordine edilmiş uçuşunun 2027 yazından önce başlaması öngörülmüyor.
AB rekabet yetkilileri de ortak girişimi inceleyecek; Rimaud, bu entegrasyondan gelir elde edilmesinin 2030'dan önce muhtemel olmadığını düşünüyor.
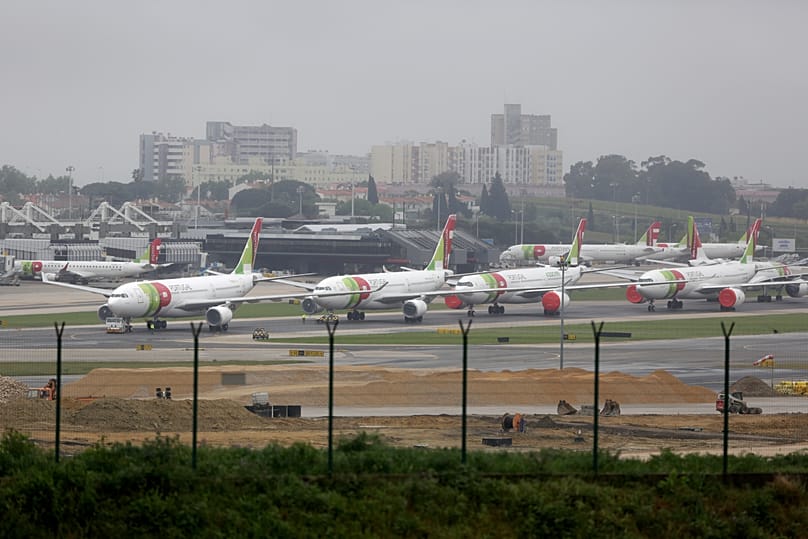
OAG'ye göre TAP'ın Lizbon merkezindeki büyüme de sınırlı; zira havalimanı kapasitesini doldurmuş durumda ve yerine geçecek yeni havalimanının 2034'ten önce açılması beklenmiyor.
Lufthansa, TAP için ödemeyi kendi nakit kaynaklarından karşılayabiliyor ve Gimme Credit, Lufthansa'nın borçluluk oranında kayda değer bir artış beklemiyor. TAP'ın kendi borcu da büyük risk oluşturmuyor; zira tahvilleri 2029'da vadesini bulana kadar önemli bir geri ödeme takvimi bulunmuyor.
Gimme Credit, Portekiz'in havayolunun tamamen özelleştirilmesi sürecini başlatmasının ardından Lufthansa'nın 2028'e kadar TAP'ın geri kalanını satın almaya çalışmasını bekliyor. Kuruluş, Lufthansa tahvillerine ilişkin 'sat' tavsiyesini korurken, getiri oranının yüzde 5,52 olduğunu, Air France borçlanma kâğıtlarında ise bu oranın yüzde 6,9'a çıktığını belirtti.
Her ne kadar TAP'ın sonunda transatlantik ortaklığa katılmasını beklese de Gimme Credit, bunun yönetimin vaat ettiğinden daha uzun bir zaman diliminde gerçekleşeceğini öngörüyor.