







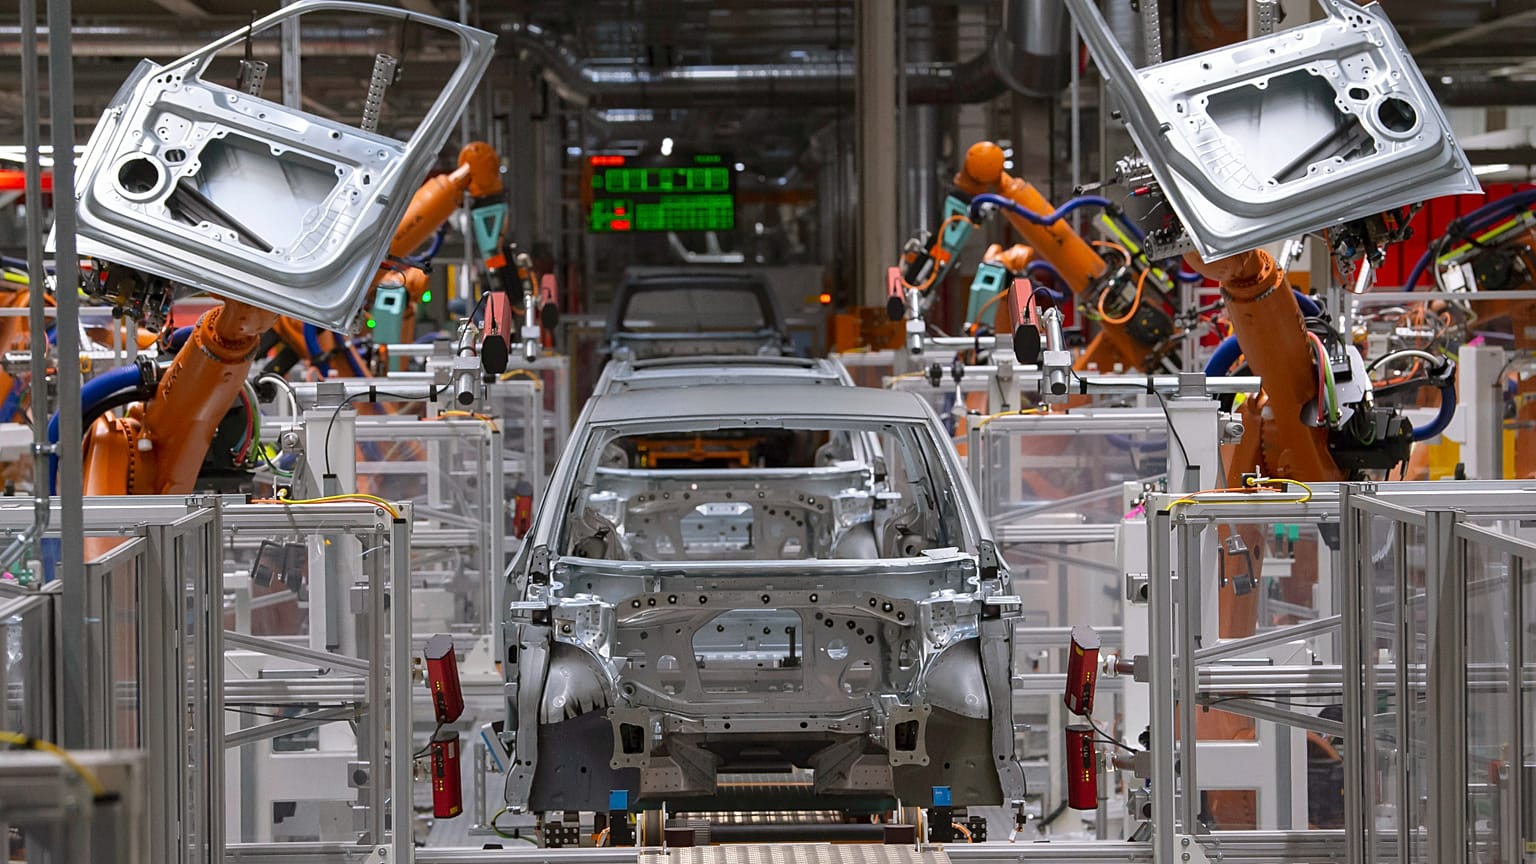


Yeni bir rapora göre Avrupa otomotiv sektörü, çipler ve kritik maddeler için az sayıda ülkeye bağımlı olduğundan ciddi risk altında; elektrifikasyon, tedarik zincirinde otomobil üreticilerini yapay zeka ve veri merkezleriyle karşı karşıya getiriyor.
Avrupa’nın otomobil üreticileri, araçlarının ihtiyaç duyduğu çipler, mıknatıslar ve metallere erişim için sınırlı sayıda ülkeye, tedarikçiye ve işleme merkezine bağımlı. Yeni bir çalışma, bu bağımlılığın birlik içindeki otomotiv üretimi açısından en büyük tedarik zinciri riskini oluşturduğunu ortaya koyuyor.
 REKLAM
Salı günü yayımlanan ve danışmanlık şirketi EY’nin Çekya ve Almanya ofisleri tarafından Avrupa Otomobil Üreticileri Birliği’nin (ACEA) talebiyle hazırlanan analiz, tedariki kısıtlayabilecek altı ölçüte göre on kritik malzeme ve bileşeni değerlendirdi.
Beş puanlık ölçekte en yüksek risk, 4,6 ile tedarikin belirli noktalarda yoğunlaşması oldu.
Buna göre en kırılgan beş girdiyi yarı iletkenler, silikon, tungsten, elektrik motorlarında kullanılan neodimyum–demir–bor mıknatıslar ve bir aracın elektrik sistemlerini birbirine bağlayan kablo demetleri (kablaj sistemleri) oluşturuyor.
Sektör bu riskle daha önce de karşılaştı.
Tedarikçiler birliği CLEPA’ya göre, Çin’in nadir toprak elementleri ihracatına getirdiği kısıtlamalar geçen yıl Avrupa’daki birkaç üretim hattının kapanmasına yol açtı. Çip üreticisi Nexperia’daki tedarik krizi ise ACEA’yı geçen ekimde "Avrupa’daki araç üretiminde ciddi aksamalar" yaşanabileceği uyarısını yapmaya zorladı.
On girdiden altısı için en riskli aşama, hammadde çıkarımı değil, minerallerin rafine edilmesi ve işlenmesi.
Çin, nadir toprak elementlerinin rafinasyonu ve mıknatıs üretiminde, ayrıca galyum ve germanyumun işlenmesinde başat konumda. Tayvan ve Güney Kore ise başlıca çip üretim merkezleri.
EY Çekya’da otomotiv danışmanlığı ortağı Zdeněk Dušek, "Avrupa’nın temel sorunu yalnızca hammaddeye erişim değil. Daha kritik olan, işleme kapasitesi, nitelikli tedarikçiler ve uzmanlaşmış bilgi birikimi alanındaki eksiklikler" dedi.
Dušek, "Bu yetkinlikler bir ya da iki yılda oluşturulamaz" diye ekledi.
Yapay zekâ ile rekabet
Araçların elektrikliye geçişi sorunu daha da ağırlaştırıyor.
Elektrikli araçlar, geleneksel parçalara daha az, yarı iletkenlere, güç elektroniğine ve kritik malzemelere ise daha çok ihtiyaç duyuyor. Bu da otomobil üreticilerini aynı kaynaklar için yapay zekâ, veri merkezleri, savunma ve temiz enerji sektörleriyle rekabete zorluyor.
Çalışmaya göre elektrikli araçlara geçiş, aynı kritik malzeme ve bileşenler için diğer sektörlerle yaşanan rekabeti yaklaşık yüzde 15 artırıyor.
Bu pazarlarda otomobil üreticileri çoğu zaman görece küçük müşteri konumunda; nihai yarı iletken talebinin yüzde 17’sini, güç elektroniği ve radarda kullanılan bir metal olan galyum talebinin ise yalnızca yüzde 3’ünü oluşturuyorlar.
Artan rekabet ve yoğunlaşmış tedarik zincirleri fiyatları yukarı çekiyor. Örneğin galyumun kilogram fiyatı, kısmen yapay zekâ geliştirmelerinin tetiklediği talep artışıyla, 2016’dan bu yana yaklaşık 197 dolardan 2.269 dolar seviyesine çıkarak on bir kattan fazla yükseldi.
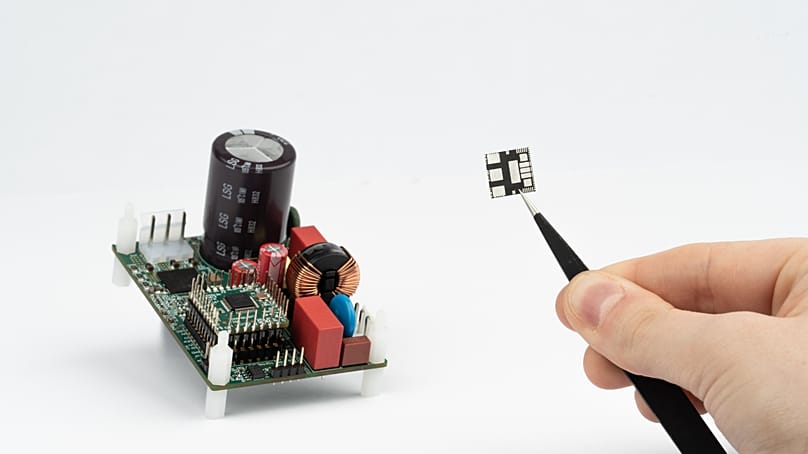
EY Çekya’da iş danışmanlığı müdürü Martina Nimčová, "Otomobil üreticileri bu tedarikler için, yapay zekâ çipleri üreten şirketler gibi diğer sektörlerle giderek daha fazla rekabet ediyor" diye konuştu.
Çalışma, otonom sürüş hedeflerinin baskıyı daha da artırdığını, zira sürüşü kendi kendine gerçekleştiren işlevlerin çip, sensör, galyum ve germanyuma bağımlılığı büyüttüğünü vurguluyor.
Örneğin Volkswagen, tamamen elektrikli ve otonom "ID. Buzz AD" minibüslerden oluşan bir filo için Uber ile işbirliği yaptı; bu araçların Uber platformunda yolcu taşımaya Los Angeles’ta 2026’nın sonlarında başlaması ve sonrasında binlerce araca ulaşması planlanıyor.
Stellantis ise Nvidia’nın otonom sürüş teknolojisini kullanarak Uber için robotaksi üretimine 2028’de başlamayı hedefliyor.
Hızlı çözüm yok
Çalışma, küresel ölçekte yaşanabilecek aksaklıkların Avrupa’lı otomobil üreticilerini hayati tedariklerden mahrum bırakabileceği dört senaryoyu ortaya koyuyor: Tayvan’dan gelen elektronik tedarikinin bozulması, Asya’da kaynak milliyetçiliğinin yükselmesi, Amerika kıtasındaki ticaret koridorlarının zorlanması ve Afrika’nın maden ihracat rotalarında istikrarsızlık.
Ortak payda lojistik; 2021-2022’deki çip krizi de gösterdi ki, kısa süreli kesintiler bile "tam zamanında" işleyen üretim hatlarını durma noktasına getirebiliyor.
Dušek, "En kritik girdilerde kapasiteyi artırmak çoğu zaman beş yıldan uzun sürüyor" diyerek, avantajın "kâğıt üzerinde en iyi stratejiye sahip olanlara değil, daha erken harekete geçip kapasitesini daha hızlı ölçeklendirebilenlere" geçtiğini belirtti.
Çalışma, tam anlamıyla kendi kendine yeterliliğin gerçekçi olmadığını vurgulayarak sona eriyor.
Bunun yerine Avrupa’ya ruhsat ve yetkilendirme süreçlerini hızlandırma, yatırımları en sıkı darboğazlara yönlendirme, tedarikçi ve lojistik hatlarını çeşitlendirme, tedarik zincirlerini daha yakından izleme ve özel yatırımcılara uzun vadeli talep güvencesi sağlama çağrısı yapıyor.
ACEA Genel Direktörü Sigrid de Vries, "Bu sadece risk yönetimi değil; Avrupa’nın sanayi gücünü korumakla ilgili" dedi.
Yeni kapasitenin ancak yıllar içinde devreye girebildiği düşünüldüğünde, çalışmanın ana mesajı, harekete geçmek için doğru zamanın bir sonraki kıtlık anı değil, ondan önce olduğu.