




Olağanüstü rallisine rağmen Bank of America analistleri Soitec SA hisselerini “AL” seviyesine yükseltti ve ilave yüzde 90 yükseliş potansiyeli görüyor.
Pek tanınmayan bir Fransız yarı iletken şirketi, az sayıda rakibin üretebildiği bir teknoloji sayesinde 2026’da Avrupa’nın borsadaki en büyük yapay zekâ kazananlarından biri haline geldi.
 REKLAM
Soitec SA hisseleri bu yıl neredeyse yedi kat arttı; ocak ayı başında yaklaşık 23 € seviyesinden, pazartesi öğleden sonrası itibarıyla Paris’te yaklaşık 154 €’ya yükseldi.
Oysa şirket, geçen yıl yıllık gelirlerinde %34’lük bir düşüş bildirmişti.
Şimdi Bank of America, hissenin neredeyse bir kez daha ikiye katlanabileceğine inanıyor.
Cuma günü ABD bankası, Soitec’in notunu Nötr’den Al’a yükseltti ve 152 € olan hedef fiyatını 300 €’ya çıkardı; bu da %90’ın üzerinde ek yükseliş potansiyeline işaret ediyor.
Peki bu ralliye ne güç veriyor ve ne kadarı tek bir ürüne bağlı?
Kritik bir yapay zekâ teknolojisinin arkasındaki Fransız şirket
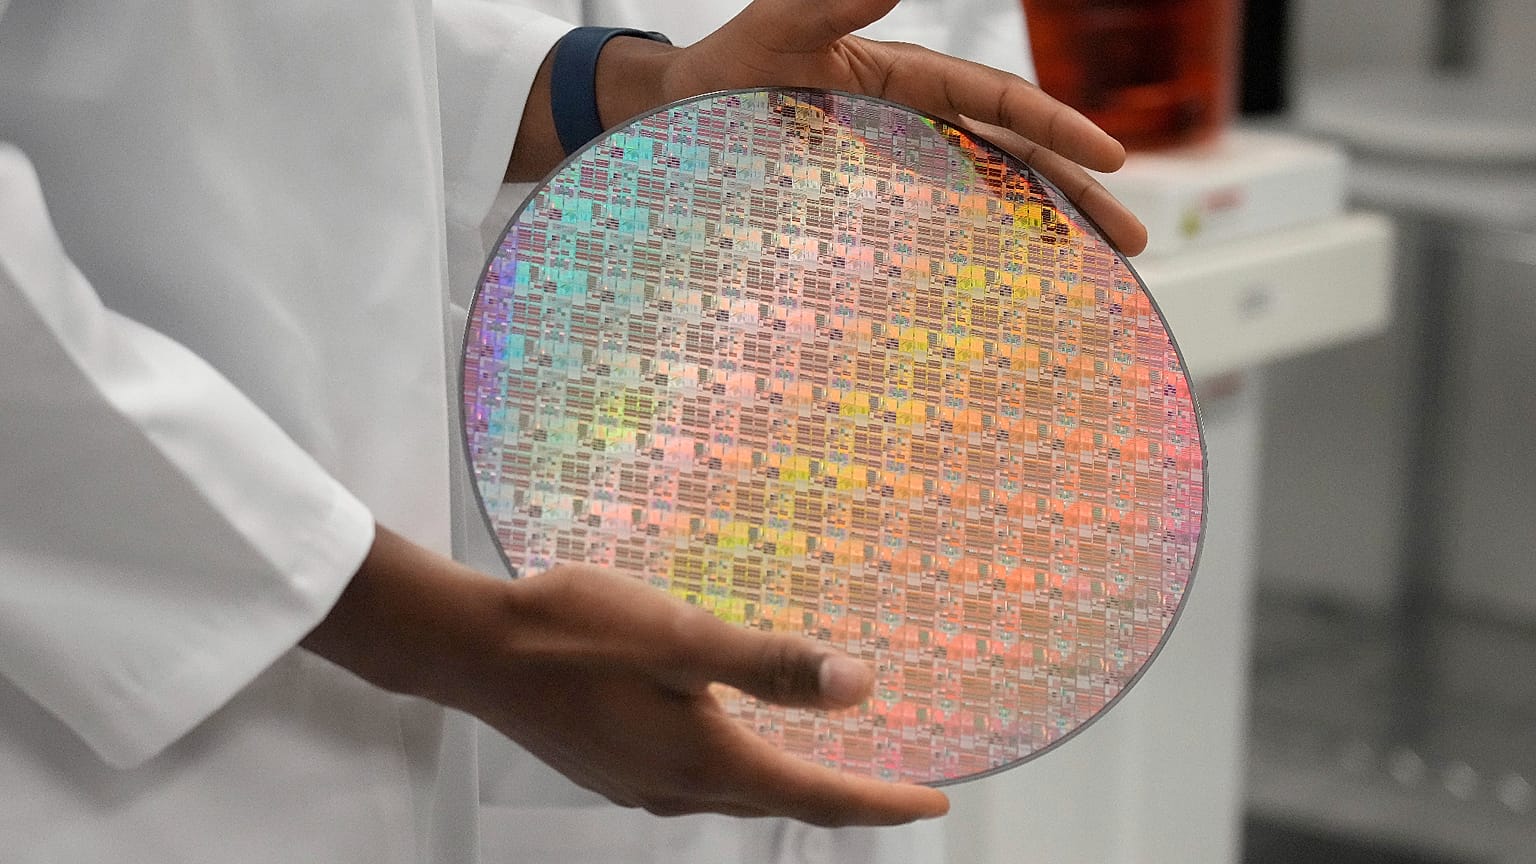
Soitec, yapay zekâ modellerini eğiten işlemcileri üretmiyor. Diğer yarı iletken şirketlerin çiplerini inşa ettiği, mühendislik ürünü silisyum gofretleri üretiyor.
Grenoble yakınlarındaki Bernin’de bulunan şirket, 1992 yılında Fransız araştırma enstitüsü CEA-Leti’den ayrılarak kuruldu.
2 binin üzerinde çalışan istihdam ediyor ve 4 bin 700’den fazla patente sahip.
Ayın başında, Euronews muhabiri Valérie Gauriat, Made in Europe serisi için Soitec’in üretim tesislerini ziyaret etti.
Şirketin temiz odalarında silisyum gofretler, son derece ince malzeme katmanlarını manipüle etmeye imkân veren onlarca üretim aşamasından geçiyor.
“Bizim işimiz, rakiplerimizden daha hızlı koşmak” diyor Teknoloji Direktörü Christophe Maleville, Euronews’e verdiği demeçte.
Bu uzmanlık, yapay zekâ veri merkezlerinin işlemciler arasında muazzam miktarda bilgiyi aktarması gerektiği için giderek daha değerli hale geliyor.
Silisyum fotoniği, elektrik sinyalleri yerine ışık kullanarak, geleneksel bakır bağlantılara kıyasla daha hızlı ve daha enerji verimli bir alternatif sunuyor.
Soitec, bu optik çiplerin üretiminde kullanılan özel silisyum gofretleri tedarik ederek, büyüyen yapay zekâ altyapı pazarında kritik bir rol üstleniyor.
Bank of America’ya göre yapay zekâ fotoniğinde neredeyse tekel konum
“Soitec’in şu anda Photonics-SOI gofret tedarikinde yaklaşık %95 pazar payına sahip olduğunu tahmin ediyoruz” diye yazıyor Bank of America analisti Oliver Wong ve ekibi.
Tayvanlı GlobalWafers’ın da aralarında bulunduğu rakipler, pazara girmeye çalışıyor.
Ancak banka, Soitec’in teknolojik uzmanlığı ve onlarca yıllık üretim deneyiminin, şirketin baskın konumunu korumasını sağlayacağını öngörüyor.
Bu avantaj, yapay zekâ veri merkezleri büyüyüp işlemciler arasında daha fazla optik bağlantı gerektirdikçe daha da değerli hale gelebilir.
Bank of America, fotonik çipler için gereken toplam gofret alanının 2026 ile 2030 arasında yıllık yaklaşık %60 oranında artacağını tahmin ediyor.
Başka bir deyişle, Soitec’in malzemelerine yönelik talep, bizzat yapay zekâ işlemcilerinin sayısından çok daha hızlı büyüyebilir.
Şirketin son tahminleri, şimdiden ciddi bir ivmeye işaret ediyor.
Eylülde Soitec, fotonik gelirlerinin, Mart 2027’de sona erecek mali yılda, bir önceki yıla kıyasla 2,5 ila 3 katına çıkacağını öngördü.
Ayrıca eylül çeyreği için toplam gelirde yaklaşık %50’lik artış beklediğini açıkladı.
Bu arada Soitec, en büyük yaklaşık on fotonik müşterisinden sekiziyle çok yıllı kapasite anlaşmaları yapmayı bekliyor.
Bu tür anlaşmalar, gelecekteki talebi daha öngörülebilir hale getirerek ilave üretim kapasitesine yapılacak yatırımları destekleyebilir.
Yapay zekâ Soitec’in kârlılığını nasıl dönüştürebilir?
Soitec, yakın zamana kadar gelirlerinin yaklaşık yarısını oluşturan akıllı telefon endüstrisine büyük ölçüde bağımlıydı.
Ancak haziran çeyreğinde, daha geniş Edge & Cloud AI birimi satışların %57’sini gerçekleştirdi.
Bank of America bu dönüşümün hızlanmasını bekliyor.
Banka, fotonik gelirlerinin 2026 mali yılında 92 milyon avrodan, 2029 mali yılında yaklaşık 680 milyon avroya yükseleceğini öngörüyor.
Bu tutar, geçen mali yılda yalnızca %16 olan paya karşılık, 1,43 milyar avro olarak öngörülen grup gelirinin neredeyse yarısına denk gelecek.
Daha da önemlisi, kârlılık satışlardan bile hızlı artabilir.
Banka, fotonik gofretlerin, hammadde maliyetleri sonrası, satışların her 1 avrosundan yaklaşık 80 cent bıraktığını; Soitec’in diğer ürünlerinde ise bu rakamın 56 cent olduğunu tahmin ediyor.
Fotonik, işin daha büyük bir parçası haline geldikçe, Bank of America şirketin brüt kâr marjının 2029 mali yılına kadar %16’dan %44’e yükseleceğini öngörüyor.
“FY26’da görülen %16’lık brüt marjın, Soitec için dip seviyeyi işaret ettiğine inanıyoruz” diyor Wong ve çalışma arkadaşları.
Bu beklenen toparlanma, 2029 mali yılı için hisse başına 10,62 avroluk kâr tahminlerinin temelini oluşturuyor; bu da Visible Alpha analist konsensüsünün yaklaşık %71 üzerinde.
Neredeyse %600’lük ralli hâlâ önemli riskler barındırıyor
Soitec’in dönüşümü tamamlanmaktan uzak.
Yıllık gelirler, 2026 mali yılında %34 düşerek 592 milyon avroya gerilerken, mobil iletişim satışları %43 oranında çöktü.
Akıllı telefon birimi, müşterilerin stoklarını azaltmaya devam etmesiyle, haziran çeyreğinde bir kez daha %10 daraldı.
Bank of America, mobil iş kolunun bu mali yılda dip yapmasını bekliyor, ancak toparlanma garanti değil.
Fotonik alanındaki artan talebi karşılamak da kayda değer yatırımlar gerektirecek.
Banka, Soitec’in önümüzdeki aylarda Singapur’daki üretim tesisinin genişletileceğini duyurmasını ve bunun maliyetinin yaklaşık 700 milyon avro olmasını bekliyor.
Değerleme de ayrı bir sorun.
Hisse başına yaklaşık 154 € seviyesinde Soitec, Mart 2027’de sona erecek mali yıl için Bank of America’nın kâr tahminlerinin neredeyse 96 katı fiyattan işlem görüyor.
Bu kadar yüksek bir değerleme, yapay zekâ altyapı harcamalarının yavaşlaması veya rakip teknolojilerin güç kazanması halinde yatırımcıları kırılgan bırakıyor.
Soitec, 18 Kasım’da ilk yarı sonuçlarını açıklayarak iddialı büyüme görünümünü yeni bir sınavdan geçirecek.
2026’nın başında yatırımcılar, daralan akıllı telefon satışları ve bozulan kârlılığa odaklanıyordu.
Bugün ise Soitec, giderek küresel yapay zekâ endüstrisine kritik tedarikçi olarak fiyatlanıyor.
Soru şu: Fotonik işi, halihazırda olağanüstü bir dönüşümü fiyatlamış olabilecek bu hisse fiyatını haklı çıkaracak kadar hızlı büyüyebilecek mi?
Bu makale yalnızca bilgilendirme ve eğitim amacı taşımakta olup, finansal tavsiye, yatırım tavsiyesi ya da herhangi bir finansal enstrümanı alma veya satma yönünde bir öneri niteliği taşımaz. Okuyucular, yatırım kararı almadan önce kendi araştırmalarını yapmalı ve nitelikli bir finansal danışmana başvurmalıdır. Yatırım risk içerir; sermaye kaybı ihtimali dâhil olmak üzere. Geçmiş performans, gelecekteki sonuçların göstergesi değildir.