







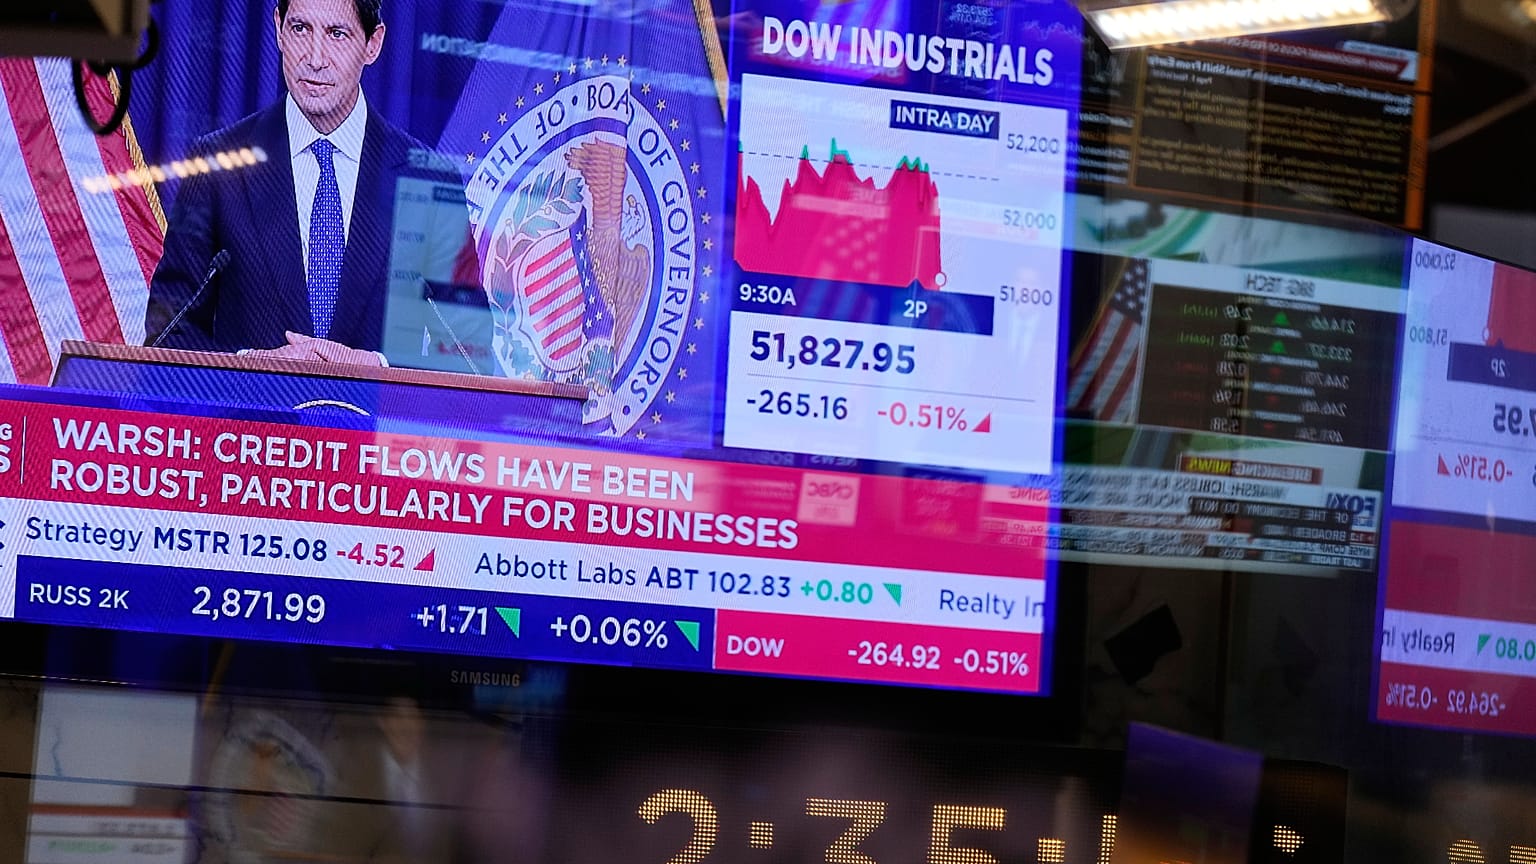


Avrupa devlet tahvili faizleri, hafta içindeki sert satışların ardından Cuma sabahı gerilerken, ABD’de Hazine ve konut kredisi faizleri çok yıllı zirvelere, mortgage’ler yüzde 7 ile Trump’ın göreve dönüşünden beri en yüksek seviyeye çıktı.
Avrupa tahvillerinde Cuma sabahı görülen rahatlama oldukça sınırlı kaldı; bu, son yılların en sert tahvil satış dalgalarından birinin ardından geliyor.
 REKLAM
Fransa'nın 10 yıllık OAT tahvilinin getirisi Cuma sabahı yaklaşık %4,67 seviyesinde, önceki yaklaşık %4,70 düzeyinin biraz altında seyrederken; Almanya'nın 10 yıllık Bund getirisi ise %3,59 ile %3,61'in altında bulunuyordu.
Fransız ve Alman 10 yıllık borçlanma maliyetleri arasındaki fark, yatırımcıların Paris'e atfettiği risk priminin en net göstergesi olarak bu hafta 110 baz puanın üzerine çıkarak, 2012 euro bölgesi borç krizinden bu yana görülen en geniş seviyeye ulaştı.
Bu hareket, yatırımcıların Fransa'nın borcu ve seçimlere ilişkin riskler konusundaki endişelerini yansıtıyor; bu endişeler, kredi derecelendirme kuruluşu Scope'un Fransa'yı not indirimine gitmesiyle daha da güçlendi. Yatırımcılar ayrıca 2027 başkanlık seçimlerinde aşırı sağ ile aşırı sol arasında yaşanabilecek olası bir ikinci tur ihtimalini de tartıyor. Fransız borcunu temerrüde karşı sigortalamanın maliyeti de neredeyse son on yılın en yüksek seviyesine çıktı.
Ancak asıl büyük hikâye ABD'de yaşandı.
ABD Hazine'sinin 30 yıllık tahvil getirisi bu hafta yaklaşık %5,5'e dokunarak 2004'ten bu yana en yüksek seviyesine çıktı; petrol fiyatlarındaki yeni sıçrama, kalıcı enflasyon ve şişen kamu borcu endişelerini artırarak bu yükselişi körükledi.
ABD'de konut kredisi faizlerini belirleyen 10 yıllık Hazine tahvil getirisi de 2007'den bu yana görülmeyen seviyelere yükseldi.
ABD'de ev almak isteyenler borçlanma maliyetlerindeki genel artışı doğrudan hissediyor: ortalama 30 yıllık mortgage faizi bu hafta %7'ye ulaştı; bu oran, İran savaşı başlamadan önceki düzeyin yaklaşık bir puan üzerinde ve ABD Başkanı Donald Trump'ın Ocak 2025'te göreve başlamasından bu yana görülen en yüksek seviye.
Tahvil ve hisse senetleri neden birlikte düşüyor
Alışılmadık olan, hisse senetleri yalpalarken tahvillerin güvenli liman rolünü yitirmiş olması.
“Tahvil ve hisse senetleri enflasyon nedeniyle düşüyor” dedi çevrimiçi yatırım platformu Webull UK'nin CEO'su Nick Saunders.
Enerji şokları ve savaş, büyümenin yavaşladığı bir ortamda fiyatları yukarı itti; normalde hisse senetleri düşerken yatırımcılar tahvillere yönelirdi. Bu kez ise faiz oranları gerilemediği için “geleneksel güvenli liman” daha az cazip.
Saunders, benzer bir enerji şoku ve ücret baskısının İngiltere'de devlet tahvili (gilt) getirilerini fırlattığı, hisse senetlerinin ise %73 değer kaybettiği 1970'lerin başına dikkat çekti; ancak günümüz ekonomilerinin petrole çok daha az bağımlı olduğunu ve işgücü piyasalarında sızan enflasyonu emebilecek daha fazla esneklik bulunduğunu vurguladı.
Enflasyona endeksli tahviller, altın ve hisse senetleriyle bağı zayıf diğer varlıkların belirli bir koruma sunduğunu belirten Saunders, yine de “tahvilleri tümüyle terk etmek yanlış olur” dedi.
Oxford Economics ise daha sakin bir bakış sunuyor.
“Faiz oranlarındaki sıçramayı büyük ölçüde geçici görüyoruz; bunun, enerji fiyatlarındaki sert artışa para politikasının vereceği tepkilerin yeniden fiyatlanmasını yansıttığını düşünüyoruz” dedi baş ekonomistler Ricardo Amaro ve Daniel Kral. Uzun borç vadesi sayesinde çoğu kamu bütçesinin daha yüksek faizleri absorbe edebileceğini de eklediler.
Ancak Fransa ve daha sınırlı ölçüde İtalya bu tablonun istisnası. Ekonomistlere göre, ağır bir senaryoda her iki ülke de faiz giderlerindeki kalıcı artışı telafi etmek için “mali politikayı GSYH'nin bir puanından fazla sıkılaştırmak zorunda kalabilir”. İspanya, Yunanistan ve Portekiz ise bu baskıya karşı daha dayanıklı bir konumda.